

CIC Banque en ligne & Compte

- 9.99K Avis
- 4,7
- Téléchargements
- 1 000 000+
Notre avis sur CIC Banque en ligne & Compte — Visiter Mobxio
J’utilise CIC Banque en ligne & Compte comme une porte d’entrée mobile vers les principaux services du CIC, et mon impression générale est celle d’une application pensée pour les clients qui veulent suivre leur banque au quotidien sans passer systématiquement par une agence. Elle réunit la consultation du compte, la carte bancaire, le crédit, l’épargne, la bourse et Wero dans un même espace. Cette amplitude est son vrai intérêt : je peux commencer par vérifier une opération, puis passer à la gestion de ma carte ou à un projet d’épargne sans changer d’outil.
L’application appartient à la catégorie finance et elle est développée par Euro Information. Elle est gratuite, classée PEGI 3 et disponible sur Android avec plus d’un million d’installations. Sa note moyenne de 4,7, fondée sur environ 46 000 évaluations et près de 10 000 avis, montre qu’elle bénéficie d’une réception très favorable. Ces chiffres ne remplacent évidemment pas un essai personnel, mais ils donnent une idée de sa présence et de la confiance qu’elle inspire déjà à de nombreux utilisateurs.
Une banque mobile conçue pour les opérations courantes
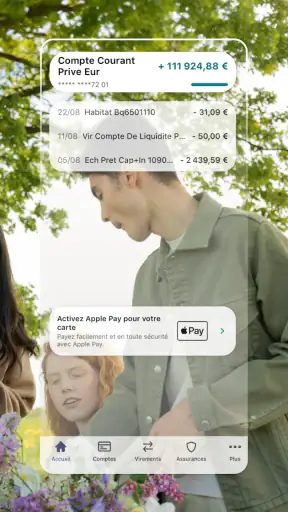
À l’ouverture, ce que j’attends d’une application bancaire est simple : retrouver rapidement mon solde, comprendre les derniers mouvements et agir sans chercher longtemps. CIC Banque en ligne & Compte répond bien à cette logique. L’expérience est surtout adaptée aux personnes qui ont déjà une relation bancaire avec le CIC et souhaitent la prolonger sur leur téléphone. Elle n’essaie pas de devenir un outil financier universel indépendant de la banque ; elle sert d’abord à piloter ses produits CIC depuis un point central.
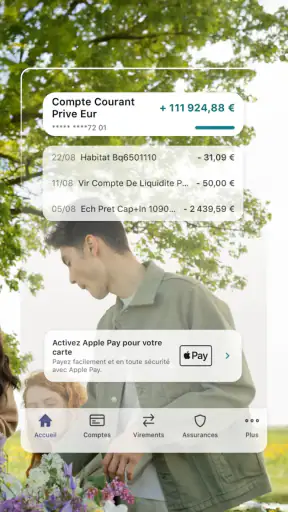
La consultation des comptes reste le point de départ le plus naturel. Dans la vie réelle, je peux l’utiliser après un achat important pour vérifier que le paiement apparaît correctement, avant un prélèvement pour contrôler le solde disponible ou pendant un déplacement pour garder un œil sur mes dépenses. Cette utilisation répétée, courte et pratique correspond mieux à l’application qu’une longue séance d’analyse financière. Elle est faite pour les décisions quotidiennes, avec un accès direct aux services déjà associés à mon dossier bancaire.
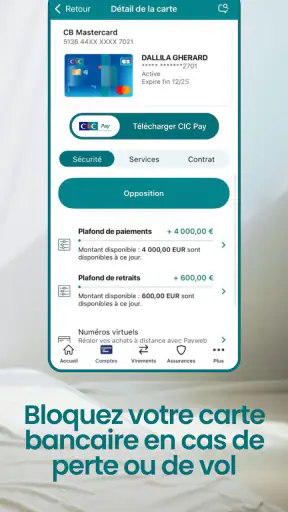
La partie consacrée à la carte bancaire est particulièrement utile lorsque je veux gérer un moyen de paiement sans attendre une démarche plus traditionnelle. Une application bancaire pertinente doit réduire les petites frictions : retrouver les informations de sa carte, vérifier son usage et accéder aux options disponibles au bon moment. Ici, la présence de la carte dans le même environnement que les comptes évite de jongler entre plusieurs applications ou plusieurs espaces clients.
Je trouve aussi intéressant que le périmètre ne s’arrête pas au compte courant. Le crédit, le prêt, l’épargne et la bourse sont intégrés à la même proposition. Cela ne signifie pas que chaque utilisateur aura besoin de toutes ces rubriques, mais cette organisation peut devenir pratique lorsqu’un projet évolue. Une personne qui commence par consulter son compte peut ensuite suivre une épargne ou retrouver les informations liées à un financement sans repartir de zéro dans une autre interface.
Ce que cette organisation change dans la vie quotidienne
Imaginez une journée ordinaire : je reçois une notification de paiement, je vérifie le mouvement dans l’application, puis je consulte l’état de mon compte avant un prélèvement important. Plus tard, je peux regarder la situation d’une épargne ou retrouver une information concernant un prêt. Le bénéfice ne vient pas d’une fonction spectaculaire, mais du fait que ces actions appartiennent au même parcours. Pour un client CIC qui utilise plusieurs produits, cette continuité peut faire gagner du temps et limiter les oublis.
Wero ajoute une dimension intéressante pour les paiements entre particuliers. Dans un repas partagé, un cadeau commun ou une dépense avancée par un proche, je préfère pouvoir utiliser un service intégré à mon univers bancaire plutôt que multiplier les solutions de paiement. Le bon réflexe consiste toutefois à vérifier le destinataire et le montant avant validation, comme pour toute opération financière. La rapidité d’un transfert ne doit pas remplacer cette étape de contrôle.
Pour une personne qui ne connaît pas encore le CIC, l’application est moins immédiatement autonome. Elle ne constitue pas à elle seule une raison suffisante de choisir une banque : les conditions du compte, les offres de carte, les modalités de crédit ou les services proposés dépendent de la relation bancaire globale. Je la vois donc surtout comme un prolongement numérique convaincant d’une offre existante, et non comme un substitut complet à l’examen des tarifs et des besoins personnels.
Une évolution inscrite dans le temps
Le service est disponible depuis le 28 juin 2010. Cette ancienneté compte, car une application bancaire ne se juge pas seulement sur son écran d’accueil : elle doit accompagner des usages qui changent, des paiements mobiles aux transferts entre proches, en passant par le suivi de produits plus complexes. Le fait que l’application continue d’être utilisée sur la durée suggère une évolution progressive plutôt qu’un simple lancement ponctuel.
Je préfère toutefois distinguer ce qui est visible aujourd’hui de ce que l’on pourrait attendre demain. La présence de la gestion de compte, de la carte, du crédit, de l’épargne, de la bourse et de Wero montre déjà un périmètre large. En revanche, je ne considérerais pas automatiquement chaque nouvelle tendance bancaire comme acquise. Pour choisir l’application, je me concentre sur les services effectivement accessibles dans mon espace et sur la manière dont ils répondent à mes besoins, plutôt que sur des promesses générales liées à l’évolution du secteur.
Cette approche est importante pour les utilisateurs historiques. Une personne qui a connu des parcours bancaires plus fragmentés peut apprécier le regroupement progressif des services. À l’inverse, quelqu’un qui attend une expérience extrêmement minimaliste pourrait trouver l’ensemble plus dense, notamment lorsqu’il possède plusieurs produits. L’évolution apporte de la couverture, mais elle peut aussi demander un peu plus de repérage.
Les usages avancés qui méritent un peu de méthode
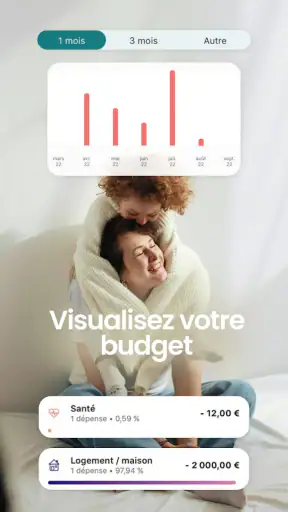
Le premier conseil que je donnerais est de ne pas limiter l’application à une vérification du solde. Le solde seul ne raconte pas toujours la situation réelle : les opérations récentes, les dépenses liées à la carte et les mouvements à venir doivent être regardés ensemble. Quand je contrôle mon budget, je parcours donc les opérations avant de prendre une décision, surtout avant un achat important ou un virement.
Deuxième conseil : séparer les usages rapides des décisions engageantes. Vérifier un compte ou retrouver une opération peut se faire en quelques secondes. En revanche, un crédit, un prêt, une opération d’épargne ou un investissement en bourse mérite une lecture plus attentive et une comparaison avec son objectif. Le fait que ces services soient réunis dans l’application facilite l’accès, mais ne doit pas pousser à agir trop vite.
Troisième point, Wero est surtout pertinent lorsqu’il s’insère dans une habitude claire. Je peux l’utiliser pour régler une dépense entre proches, mais je garde une trace mentale de ce qui a été envoyé et de ce qui reste à payer. Pour éviter les erreurs, je relis le bénéficiaire, le montant et le motif avant de confirmer. Cette discipline est plus utile que la recherche d’un parcours toujours plus rapide.
Enfin, je conseille aux utilisateurs qui possèdent plusieurs produits de prendre le temps d’identifier leurs espaces de suivi. Compte courant, carte, épargne et financement ne répondent pas aux mêmes questions. Savoir où chercher évite de confondre une information de disponibilité immédiate avec une information liée à un produit à plus long terme. C’est un détail, mais il améliore nettement l’usage régulier.
Pour quels profils l’application fonctionne le mieux
Elle me paraît bien adaptée au client CIC qui veut effectuer la majorité de ses démarches courantes depuis son téléphone. Les familles peuvent y trouver un point de contrôle pratique pour les dépenses et les comptes, tandis qu’un étudiant ou un jeune actif peut apprécier la consultation rapide avant un achat ou un prélèvement. Les personnes qui utilisent déjà plusieurs services CIC bénéficient davantage du regroupement que celles qui n’ont qu’un seul besoin très limité.
Elle peut également convenir à quelqu’un qui souhaite garder un lien fréquent avec son épargne ou ses placements sans ouvrir systématiquement un navigateur. La présence de la bourse dans le même ensemble est intéressante pour suivre ses produits, mais je ne la choisirais pas comme unique outil d’aide à la décision. Pour investir sérieusement, j’ai besoin de comprendre les risques, les frais et la stratégie globale ; une interface mobile facilite le suivi, elle ne remplace pas cette réflexion.
En revanche, je serais plus réservé pour une personne qui recherche une banque totalement indépendante de tout réseau traditionnel, avec une approche centrée uniquement sur un compte courant très dépouillé. Les banques mobiles spécialisées peuvent parfois sembler plus directes pour ce profil, surtout si l’utilisateur ne veut ni crédit, ni épargne, ni bourse dans la même application. Ici, la richesse fonctionnelle est un avantage seulement lorsqu’elle correspond réellement à la situation du client.
Les limites que je garderais en tête
La première limite vient précisément de cette richesse. Une application qui rassemble de nombreux produits peut demander davantage d’attention qu’un outil réduit à deux ou trois actions. Si je cherche uniquement une information urgente, un menu trop large peut ralentir le parcours. L’ergonomie doit donc être jugée selon le nombre de services que j’utilise, et pas seulement selon l’apparence de l’écran d’accueil.
La deuxième concerne la nature des opérations. La consultation mobile est confortable, mais certaines décisions bancaires restent plus faciles à examiner avec une vue plus large, des documents détaillés et du temps. Pour un prêt, une opération boursière ou une décision d’épargne importante, je ne me contente pas d’un aperçu rapide. Je prends le temps de lire les éléments disponibles et, si nécessaire, de demander un accompagnement adapté.
Il faut aussi accepter qu’une application bancaire ne supprime pas toutes les démarches. Elle rend l’accès aux services plus pratique, mais elle ne transforme pas automatiquement une question complexe en réponse instantanée. Lorsqu’un dossier dépend de nombreux éléments personnels, l’application sert surtout à suivre et préparer la démarche. C’est une nuance importante pour éviter une déception : le mobile accélère beaucoup de choses, mais ne remplace pas toujours l’échange avec un conseiller.
Enfin, je ne choisirais pas un service financier uniquement sur sa note moyenne. Une note de 4,7 est rassurante, mais l’expérience dépend du type de compte, des produits détenus, du téléphone utilisé et des habitudes de chacun. Les avis nombreux indiquent une adoption solide, sans garantir que chaque parcours conviendra à tous. Je considère donc la note comme un signal, puis je vérifie si les services proposés correspondent à mon usage concret.
Ce que les utilisateurs actuels devraient surveiller
Pour les clients déjà équipés, le plus utile est de suivre l’évolution des parcours sans supposer qu’une modification sera forcément meilleure pour tout le monde. Une interface peut gagner en cohérence tout en déplaçant une fonction familière. Je recommande de refaire calmement ses repères après une mise à jour importante : compte, carte, virements, épargne et Wero ne doivent pas être mélangés dans la précipitation.
Je surveillerais aussi la qualité de l’équilibre entre rapidité et explications. Pour les opérations simples, moins d’étapes est préférable. Pour les actions sensibles, des informations claires avant la validation sont indispensables. C’est particulièrement vrai pour la bourse, les crédits et les transferts. L’évolution idéale n’est pas simplement d’ajouter des boutons ; c’est de rendre chaque action compréhensible au moment où elle compte.
Les utilisateurs devraient enfin regarder si l’application reste adaptée à leur organisation personnelle. Une personne qui commence à utiliser l’épargne, un prêt ou la bourse aura de nouvelles attentes de suivi. À ce moment-là, il faut vérifier que l’application reste un tableau de bord pratique et ne pas hésiter à compléter son usage par les documents et conseils nécessaires. Le téléphone est excellent pour garder le contact avec ses comptes, moins pour prendre seul une décision financière lourde.
Mon avis après l’avoir utilisée
À mes yeux, CIC Banque en ligne & Compte réussit surtout comme application bancaire de suivi et de gestion quotidienne pour les clients du CIC. Sa force est de réunir beaucoup de domaines dans un même environnement : compte, carte, financement, épargne, bourse et paiements Wero. Cette combinaison rend le service plus utile au fil du temps, à condition de prendre quelques minutes pour comprendre l’organisation et de ne pas confondre accès rapide et décision automatique.
Je la recommande donc à quelqu’un qui veut gérer une relation bancaire complète depuis son mobile, particulièrement s’il utilise déjà plusieurs produits CIC. Je la conseillerais moins à une personne qui souhaite uniquement un compte très simple ou qui cherche une solution totalement indépendante de sa banque. Gratuite et accessible aux plus jeunes comme aux adultes grâce à son classement PEGI 3, elle constitue un choix solide dans son contexte, avec une réserve essentielle : pour les engagements financiers importants, je garde toujours une lecture attentive et une comparaison plus large.
En résumé, l’application n’est pas intéressante parce qu’elle promet de remplacer toute réflexion financière. Elle l’est parce qu’elle rapproche les opérations courantes, les moyens de paiement et plusieurs produits bancaires dans un espace que l’on peut consulter au moment opportun. Son meilleur usage est celui d’un tableau de bord bancaire régulier, pas celui d’un raccourci pour décider trop vite.
Les meilleurs aspects de CIC Banque en ligne & Compte
Points à garder à l’esprit concernant CIC Banque en ligne & Compte
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur CIC Banque en ligne & Compte
Qu’est-ce que l’application CIC Banque en ligne & Compte permet de faire ?
L’application CIC Banque en ligne & Compte permet de gérer ses opérations bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter le solde et l’historique de vos comptes, effectuer des virements, gérer vos bénéficiaires, suivre vos cartes et accéder à vos documents électroniques. Elle centralise également plusieurs services pratiques, comme la messagerie sécurisée et la localisation des agences ou distributeurs CIC.
L’application CIC Banque en ligne & Compte est-elle sécurisée ?
La sécurité repose notamment sur l’identification du client, la validation des opérations sensibles et les dispositifs d’authentification proposés par le CIC. Selon votre appareil et les options activées, la connexion peut utiliser un code personnel ou la biométrie, comme l’empreinte digitale ou la reconnaissance faciale. Il reste indispensable de protéger votre téléphone, de ne jamais communiquer vos codes et de vérifier attentivement les demandes de validation.
Faut-il être client du CIC pour utiliser cette application ?
Oui, l’application est principalement destinée aux clients du CIC disposant d’un accès à la banque à distance. Pour profiter de toutes les fonctions, vous devez posséder des identifiants valides et avoir activé les services numériques associés à votre compte. Les personnes qui ne sont pas encore clientes peuvent généralement consulter les informations commerciales du CIC, mais elles devront ouvrir une relation bancaire pour accéder à la gestion complète des comptes.
Peut-on effectuer des virements et gérer ses bénéficiaires depuis l’application ?
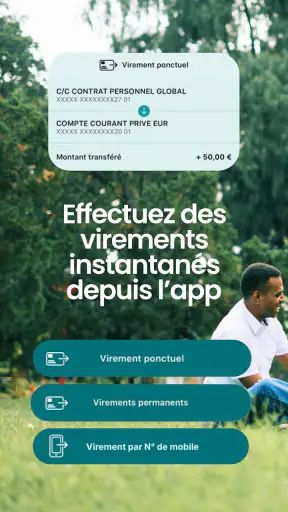
Oui, l’application permet généralement de réaliser des virements entre vos comptes et vers des comptes externes, sous réserve des conditions définies par le CIC. Vous pouvez aussi consulter ou ajouter des bénéficiaires, mais certaines modifications peuvent nécessiter une confirmation renforcée ou un délai de sécurité. Avant de valider, contrôlez toujours le nom du bénéficiaire, l’IBAN, le montant et la date d’exécution afin d’éviter toute erreur.
Que faire si je rencontre un problème de connexion ou si mon téléphone est perdu ?
En cas d’identifiants oubliés, de connexion impossible ou de dysfonctionnement, utilisez les procédures d’aide disponibles dans l’application ou contactez directement votre agence et le support du CIC. Si votre téléphone est perdu ou volé, faites-le rapidement bloquer, modifiez vos accès depuis un appareil sûr et prévenez votre banque. N’installez l’application que depuis les boutiques officielles et maintenez votre système à jour pour limiter les risques.













